Efectivo y pantalla: una economía híbrida más cercana a las personas
Las transformaciones tecnológicas rara vez ocurren de un día para otro. Los nuevos hábitos se superponen a los anteriores: se consulta un catálogo digital, se conversa en una tienda y se sigue usando efectivo en determinadas situaciones. Por eso resulta útil pensar en una economía híbrida, donde distintos canales conviven sin que el usuario tenga que asumir que uno invalida al otro.
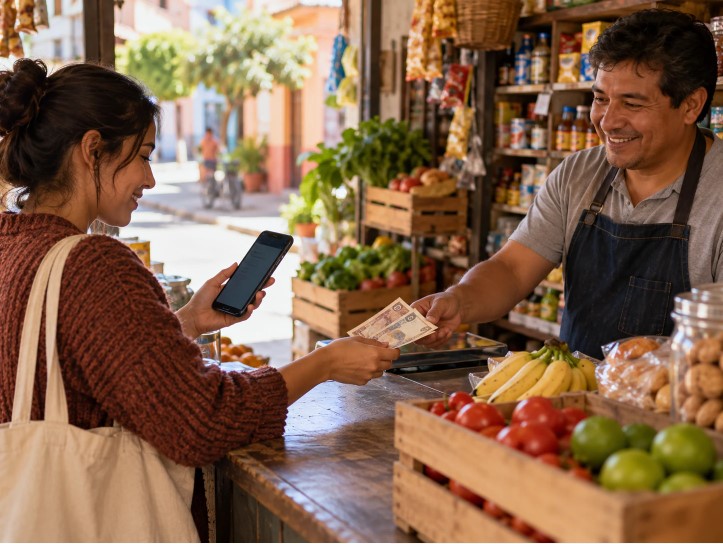
Cliente combina teléfono y efectivo en una tienda de barrio dentro de una economía híbrida.
Los hábitos cambian a velocidades distintas
Imaginemos un depósito hipotético gestionado por un agente autorizado. La persona consulta previamente el servicio, las condiciones y el identificador de la cuenta receptora. El agente comprueba que puede procesar la solicitud y registra el movimiento siguiendo las instrucciones del operador. La entrega de efectivo no debería confundirse con la acreditación automática: conviene esperar la confirmación prevista y conservar un comprobante. Este ejemplo explica una secuencia posible, no describe la operativa exacta de todas las plataformas.
La separación entre solicitud, ejecución y confirmación permite explicar muchos errores habituales. Un recibo de entrega puede probar que una persona dejó dinero en una tienda, pero quizá no demuestre que la plataforma lo acreditó. A la inversa, una orden de retiro puede aparecer registrada aunque todavía falten comprobaciones para entregar efectivo. Por eso, resulta recomendable conservar referencias y capturas o comprobantes autorizados, sin exponer credenciales. Si surge una disputa, esos elementos permiten reconstruir el recorrido exacto de los fondos.
También interesa la política de reversos. Algunas operaciones pueden ser definitivas, mientras otras admiten correcciones bajo condiciones estrictas. El agente no debería improvisar devoluciones ni exigir una segunda transferencia para desbloquear el proceso. Las reglas tienen que indicar quién puede intervenir, qué datos se necesitan y cuándo debe escalarse el caso a soporte. Un sistema explicado mediante etapas reduce los malentendidos y facilita que el usuario reconozca una comunicación sospechosa. Esta alfabetización operativa forma parte de la protección del consumidor digital.
Una operación mediada debería poder explicarse mediante cuatro registros: la solicitud inicial, la recepción del dinero, la confirmación del operador y la puesta a disposición del saldo. El orden puede variar según el servicio, pero la ausencia de una de estas piezas deja una incertidumbre concreta. No basta con que un agente enseñe en su propio teléfono una pantalla verde.
Pasar de lo físico a lo digital
El planteamiento inicial de MobCash en Latinoamérica gira alrededor de esa convivencia y de la posibilidad de contar con mediadores locales. Se trata de una perspectiva sobre el diseño de servicios, no de una promesa de acceso a cualquier operación financiera. Un canal híbrido debe definirse por funciones concretas, no por el número de tecnologías que menciona su publicidad.
La pregunta principal es cuándo cambia la responsabilidad sobre los fondos. El usuario necesita saber si recibe un recibo del agente, del operador o de ambos y qué documento tiene validez para resolver una diferencia. La claridad contractual importa más que una promesa de acreditación «instantánea», especialmente cuando existen sistemas separados.
Ejemplo hipotético: un cliente entrega dinero y recibe un ticket, pero el sistema muestra «pendiente». Las preguntas correctas son qué organismo custodia el importe, qué plazo de revisión corresponde y quién registra la incidencia. Inventar una duración o repetir automáticamente la transacción aumentaría el riesgo.
Hay tres preguntas que ayudan a interpretar cualquier operación: qué saldo se modifica, quién conserva temporalmente el dinero y qué documento acredita el resultado. A ellas se añaden cuestiones sobre límites, cargos, cancelaciones y soporte. Cuando un negocio maneja distintas plataformas, debe evitar que el cliente atribuya a una las condiciones de otra. El registro de cada movimiento debería permitir reconstruir lo ocurrido sin depender de recuerdos o mensajes informales.
Tres condiciones para una buena convivencia
- Identificar qué operaciones se ofrecen realmente.
- Elegir el canal más comprensible para cada situación.
- Verificar que el cambio de medio no borre la información del movimiento.
Un modelo sin falsas dicotomías
La buena convivencia entre medios de pago se reconoce en la claridad del cambio de un canal a otro. El establecimiento entiende qué puede hacer, el usuario conserva sus referencias y nadie tiene que adivinar dónde terminó el proceso. Esa simplicidad constituye una forma práctica de innovación.
#EconomiaHibrida #Efectivo #TransformacionDigital
You might also like
 Learning & Education
Лучшая букмекерская контора: от чего зависит выбор
При сравнении цифровых платформ, посвящённых спортивным соревнованиям, пользователи обращают внимание на удобство сайта, доступность статистики и прозрачность условий обслуживания. При этом универсального решения, которое одинаково подходило бы всем,...
 Learning & Education
PESTOTO Functionalcarerx: Exploring Situs Toto and Toto Togel 4D with a 100% Full Prize Concept
The online entertainment industry continues to evolve as digital platforms introduce different ways for users to explore games and interactive experiences. PESTOTO functionalcarerx is a topic associated with situs toto, toto togel 4D, and promotional...
💬 Comments (0)